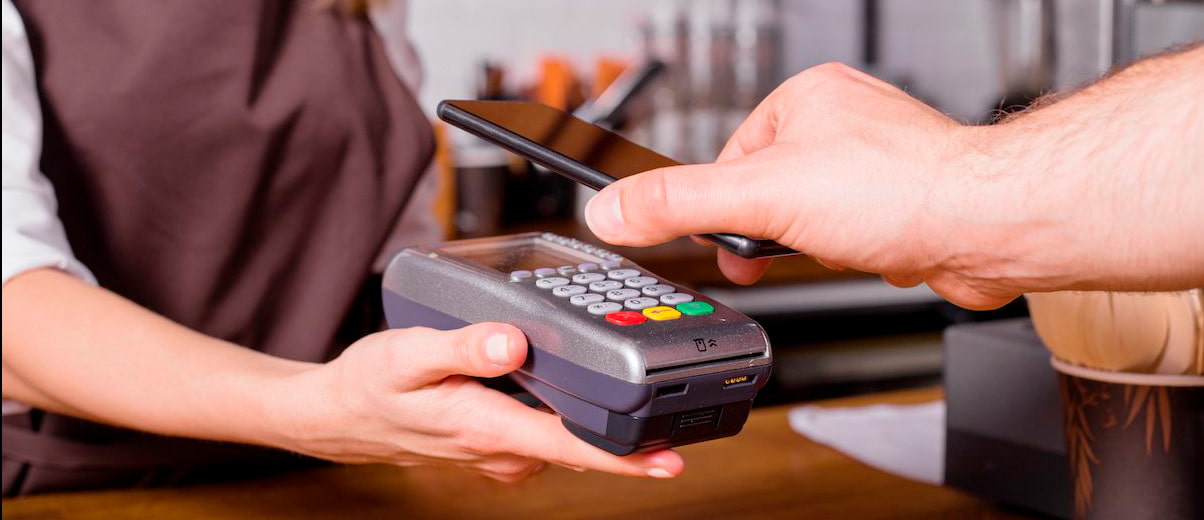
En algunos países se están planteando eliminar el dinero físico, monedas y billetes, como forma de pago. Mientras no exista la posibilidad de pagar con sistemas biométricos tales como las huellas dactilares o el reconocimiento del iris, la única alternativa es el uso de tarjetas de crédito o débito. Aunque eso también tiene los días contados con el uso de apps que convierten nuestro smartphone en un monedero electrónico.
Teniendo en cuenta que otros documentos como los billetes de avión o tren y las entradas a eventos ya se pueden hacer desde el móvil, el día en que todo lo que necesitamos esté en un solo lugar se acerca. Además, las opciones de seguridad que representa este tipo de medio de pago pueden ser superiores a las de cualquier soporte físico actual, gracias por ejemplo a la tecnología Blockchain que permitirían una identidad personal única e infalsificable.
Muchos players y una app para unificarlos a todos
Que el sistema de pago por móvil tiene futuro lo demuestra que la mayoría de bancos están poniendo a disposición de sus clientes apps propias de tipo monedero, por ejemplo Santander, BBVA, Bankia, Cajamar y Caixabank, ING o Sabadell. Aunque la vieja batalla entre los medios de pago propios de los grupos de distribución y retail frente a las entidades financieras, es decir, la elección e tre tarjeta de compra y tarjeta de crédito tipo VISA o Mastercard, se repite una vez más con la puesta en marcha de sistemas propios de cadenas como Inditex.
Al final, el consumidor tendrá que elegir entre llenar su smartphone de apps o disponer de una sola que las agrupe todas, o al menos, la mayoría. ¿Existe esa posibilidad? Veamos el panorama actual de las aplicaciones tipo wallet.
Apps de pago de entidades bancarias
Poco a poco, mediante aplicaciones propias o agrupadas como en el pasado sucedió con Servired o 4B, todos los bancos van disponiendo de sus métodos de pago móvil. Veamos los disponibles a fecha de hoy.
Santader Wallet: La app móvil del Banco Santander está disponible para Android e iPhone. Puede elegir pagar con cualquier tarjeta o determinar cuál es la favorita. Dispone de alerta SMS para compras superiores a 50 euros. Entre las funciones incluye el pago al móvil de un contacto si conocer su código de cuenta, similar al pago de Pay Pal a un email. La app cuenta con servicios adicionales para los clientes desde consulta de pin a localización de cajeros.
También se pueden incorporar las tarjetas de fidelización de otros comercios.
BBVA Wallet: Para ser usuario de esta aplicación de BBVA hace falta ser cliente y tener sistema Android superior a 4.4. Con un sistema anterior o iOS hace falta un “sticker” que hay que solicitar.
La estrategia comercial de BBVA incluye ofrecer descuentos promocionales en establecimientos de todo tipo para compras de tecnología, ocio, deporte, moda, viajes, restauración, etc.
Bankia Wallet: La app de Bankia se integra en la red Bizum http://bizum.es/ como la mayoría de bancos que disponen de pago móvil. Esto les permite ofrecer enviar o recibir dinero de tus amigos con sólo seleccionar un contacto de la agenda móvil. Entre el resto de funciones, puedes recargar tu móvil directamente desde la app. También está disponible para Android y Apple.
Yo pago (Cajamar): Este servicio de monedero móvil se presenta a sí mismo como el más fácil de usar, al ser gratuito, sin comisiones y compatible con cualquier banco mediante operaciones directas de cuenta a cuenta. Como medida de seguridad limita los importes a 500 euros. Su función principal es el pago compartido entre amigos.
CaixaBank Pay: La app wallet de La Caixa dispone de las funcionalidades habituales en los monederos móviles como pagos directos a otros usuarios, pago contactless que si no dispones del SO adecuado se sustituye con una tarjeta sticker, y suma a todo eso la función Masterpass, para pagar las compras online en más de 20.000 comercios de internet.
ImaginPay de Imaginabank (Caixabank): En realidad se trata de un nuevo banco exclusivamente móvil, es decir, que sólo permite operaciones desde un smartphone. Pertenece a Caixabank y su app permite tres opciones de pago, desde el mismo pago con móvil, el envío de dinero o retirar dinero desde un cajero.
Twyp ING : La principal novedad de la app de ING Direct, es la posibilidad de retirar dinero en las cajas de supermercados o gasoilineras con la opción Twyp Cash. https://ingdirect.es/twyp/twyp-cash.html Una alternativa muy adecuada para un banco que no dispone de sucursales y por tanto de cajeros propios. Pero también una opción muy interesante por ejemplo por motivos de seguridad. Por supuesto, también se puede pagar directamente la compra, y sin importe mínimo.
Sabadell Wallet: La app del Banco Sabadell es otra de las que además de permitir pagar las compras está integrada en Bizum y con ello se puede enviar o solicitar dinero a los contactos. También permite sacar dinero sin tarjeta con Instant Money generando una clave para el cajero que, y esto es lo interesante, puede usar otra persona. Autorizada por ti, por supuesto. En caso de tener iOS o no disponer de NFC en tu smartphone, también se puede adherir al móvil la tarjeta sticker contacless.
Abanca Pay: Otra entidad asociada a Bizum, con lo que es posible hacer pagos entre usuarios. Sin embargo, para retirar dinero en efectivo de cajeros es necesaria otra aplicación llamada Abanca Cash . Como curiosidad, la app de banca móvil es compatible también con blackberry y Windows Phone. Otros bancos que disponen de apps asociadas a Bizum son Caja Rural, Kutxabank, Unicaja o Ibercaja.
Wallet Apps de los fabricantes
Puesto que la tecnología y medio de pago depende de los terminales, los fabricantes como Apple, LG, Huawei o Samsung no han querido dejar pasar la oportunidad de involucrarse en esta revolución digital.
Samsung Pay: Uno de los líderes en smartphones se ha sumado a los métodos de pago móvil con su propia app. Su principal argumento son las tres capas de seguridad que codifica los datos de tus tarjetas y nunca se comparten con el establecimiento. Con Samsung Knox, el dispositivo está monitorizado en todo momento y la autorización del pago es por huella dactilar. Además, puedes descativar la app de forma remota, sin el móvil.
Además de poder pagar en donde haya TPV contactless, integra las tarjetas de fidelización más habituales como Travel Club, Repsol o NH.
De momento, sólo acepta clientes de Caixabank, Abanca o Sabadell.
Apple Pay: Algunas de las apps wallet descritas no eran totalmente compatibles con iOS. Apple dispone de su propio monedero móvil para sus dispositivos. Además de usar el sensor Touch ID como firma, se puede usar para comprar el resto de apps o en tiendas online de todo tipo. Entre las diferencias con otras opciones, decir que no sólo se puede pagar desde un smartphone sino desde un Macbook pro gracias a sus nuevos sensores Touch ID. Aunque de momento sólo está asociada a las tarjetas American Express, Santander, Carrefour y Ticket Restaurant.
LG Pay: Está previsto que la marca LG lance su sistema de pago móvil en breve. De momento estyá disponible en Corea del Sur, país del fabricante. De momento parece que saldrá coincidiendo con el lanzamiento del modelo LG G6.
Xiaomi MiPay: El gigante chino también cuenta con un sistema de pagos móviles en su país llamado MiPay. En este caso, además de tarjetas de crédito es compatible con las de transporte público. De momento, sólo está en el mercado chino.
Huawei Pay: El otro gran fabricante chino también se ha adentrado en los pagos móviles aunque de momento también solo en China y asociado a UnionPay, empresa financiera que opera a nivel internacional, por lo que se espera que pronto expanda su cobertura por más países.
Android Pay: Por supuesto, Google no podía quedarse fuera del mundo de las aplicaciones siendo el responsable del SO Android. La opción de Android permite integrar tarjetas de crédito y débito, de fidelidad y de regalo para comprar en tiendas físicas, online o apps. Para ello sólo hay que desbloquear el teléfono y acercarlo al terminal NFC. Gracias a el administrador de dispositivos de la plataforma Android, se puede bloquear el sistema de pago en caso de robo o pérdida del smartphone.
La distribución y retail también quieren su app
Además de Apple, que cuenta con tiendas propias, otras marcas propiamente dichas del sector distribución comercial apuestan por apps propias. En este caso hablaremos de una totalmente nativa digital como Amazon y otra líder en retail físico, Inditex.
Amazon Pay: El fuerte de Amazon es poder comprar en miles de webs con una sola cuenta online de Amazon. De esta forma, su posición dominante como marketplace se extiende con el medio de pago hasta donde sus comercies electrónicos no llegan. Su argumento principal, la confianza de los clientes habituales.
InWallet de Inditex: Cuando se tienen un puñado de marcas tan implantadas como Zara, Pull&Bear, Massimo Dutti, Bershka, Stradivarius, Oysho, Zara Home y Uterqüe es normal que se piense en disponer de una app propia. En realidad, no solo es una app de pago sino es un servicio añadido a las apps de cada una de las marcas. Por supuesto, también gestiona el ticket electrónico para eliminar el papel.
Repsol Waylet: La red de estaciones de servicio ya permite pagar con su propia app disponible para iOs y Android. Para ello debe vincular una tarjeta de crédito de su elección. También incorpora la gestión de los programas de puntos y promociones.
Cepsa Pay: Antes de que Repsol tuviera la suya, CEPSA ya contaba con la posibilidad de pagar el combustible y los productos de las tiendas DePaso desde el móvil, y en sus propias palabras «desde el coche». Como curiosidad, permite traspasar saldo a otros usuarios.
Carrefour Pass: El último en llegar hasta la fecha. La cadena de distribución ha convertido su tarjeta PASS en una versión móvil y como ventaja principal entre sus competidores es que permite asociar el pago a cualquier banco y usarla como tarjeta de crédito en otros establecimientos que tenga pago por NFC.
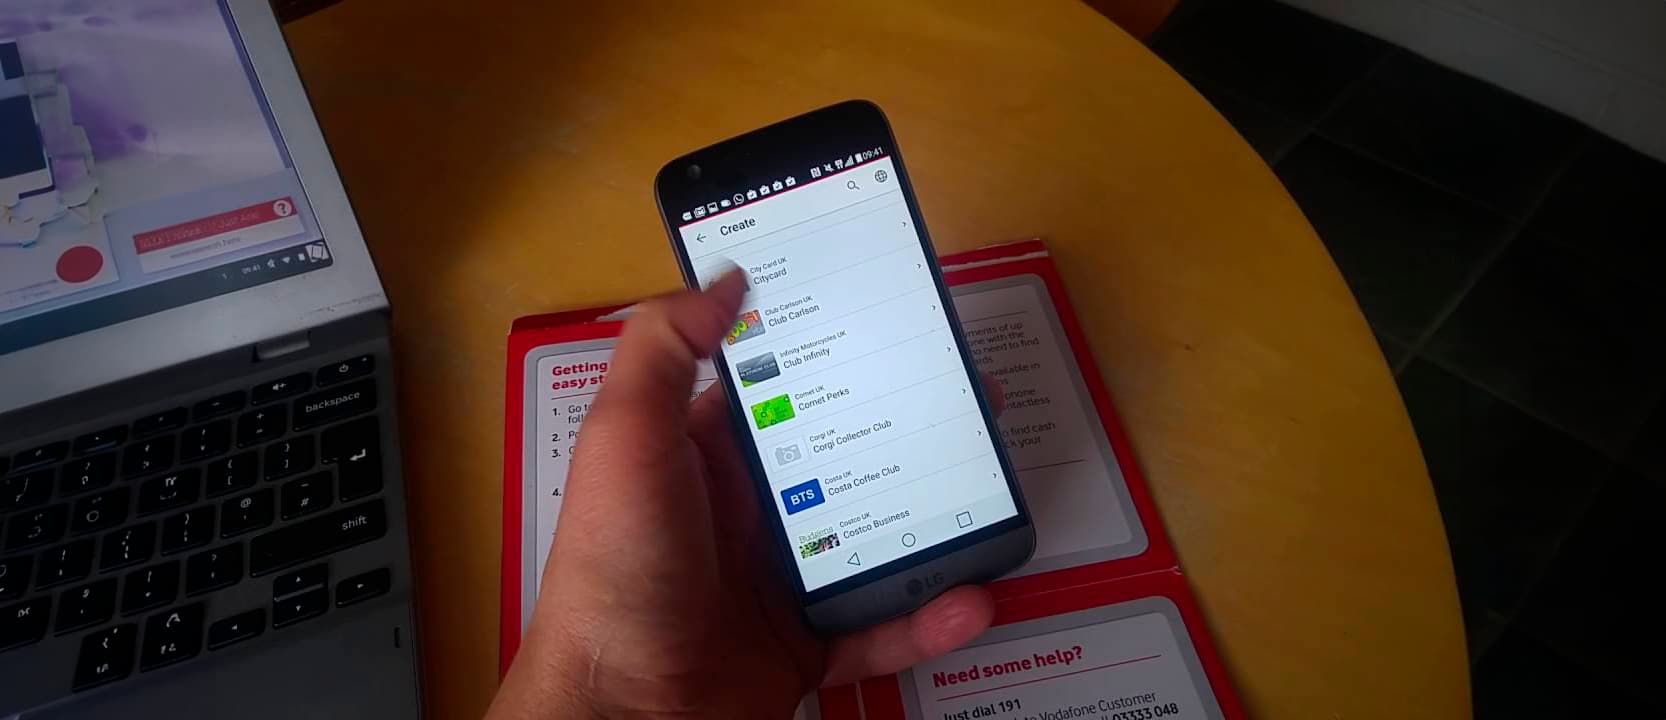
Vodafone Wallet, o la opción global del operador
Al final, cualquier método de pago basado en smartphone depende de un mismo canal, que es el operador telefónico. Por ello, a las opciones de pago de Movistar y Orange, Vodafone lanzó su propuesta Wallet en la que no te limita ni el fabricante, ni el banco ni el comercio en el que vas a usarlo. De hecho, ni siquiera necesitas un banco concreto porque puedes integrar PayPal como medio de pago, algo que a muchos usuarios de comercio electrónico les resultará muy seguro y atractivo. En cuanto a los bancos disponibles, son prácticamente todos ya que están basados en plataformas independientes como son Visa y Mastercard.
Igualmente, Vodafone Wallet es un verdadero monedero de uso diario porque puede utilizarse en autobuses, metro o tranvías.
Dijimos al principio que el usuario medio ya estaba acostumbrado a usar su dispositivo móvil para comprar y presentar la entrada a un evento. Vodafone Wallet también lo integra para no tener que usar varias apps.
En cuanto al uso de un smartphone como tarjeta de identificación, algunos hoteles y empresas empiezan a aceptar Vodafone Wallet.
Además incluye otros servicios habituales de las apps de pago, como tarjetas de fidelización y puntos, promociones.
Nuestro objetivo es construir una sociedad centrada en el progreso socioeconómico. Creemos que la tecnología y la conectividad pueden ayudar a mejorar la vida de millones de personas y empresas. Tenemos el compromiso de hacerlo reduciendo nuestro impacto ambiental y construyendo una sociedad digital inclusiva que respeta nuestro planeta.
La atención telefónica sigue siendo para muchos usuarios la puerta de entrada a los servicios públicos. Permite resolver dudas, realizar gestiones, comunicar incidencias o solicitar asistencia ante una emergencia. Pero no todas las llamadas tienen la misma urgencia ni pueden gestionarse de la misma forma.
Los modelos basados en centralitas aisladas y procesos manuales tienen dificultades para absorber los picos de demanda, priorizar las comunicaciones más críticas y conectar la atención telefónica con los sistemas internos de las administraciones públicas. Por eso, la optimización de llamadas 010, 092 y 080 se ha convertido en una pieza importante de la digitalización de la atención ciudadana.
Tras el aplazamiento aprobado por el Gobierno en diciembre del pasado año, el calendario Verifactu 2026-2027 entra en su fase decisiva. Las empresas sujetas al Impuesto sobre Sociedades deberán tener adaptados sus sistemas de facturación antes del 1 de enero de 2027, mientras que para el resto de obligados el plazo se extiende hasta el 1 de julio.
Para las pymes, 2026 se convierte así en un año clave para revisar herramientas y procesos y comprobar que su software cumple los nuevos requisitos de los Sistemas Informáticos de Facturación establecidos por la AEAT. Anticiparse permitirá afrontar el cambio con margen y evitar problemas cuando llegue la fecha límite.
El Punto de Información Único (PIU) está llamado a convertirse en una de las principales herramientas para conectar mejor las infraestructuras, acelerar los proyectos y facilitar el despliegue de redes de alta capacidad que serán clave para la economía digital de los próximos años. La iniciativa responde a un nuevo marco regulatorio europeo que busca facilitar y hacer más eficiente el despliegue de estas redes.
Nuestro país ha desplegado una de las infraestructuras de conectividad más avanzadas de Europa. La extensión de la fibra óptica y el rápido crecimiento de las redes 5G han situado a España en una posición privilegiada. Ahora, el reto de la conectividad ya no consiste únicamente en construir más redes, sino en desplegarlas de forma más rápida, eficiente y sostenible. Para lograrlo será esencial el Punto de Información Único PIU, una plataforma digital destinada a centralizar información sobre infraestructuras físicas, obras civiles, permisos y procedimientos administrativos relacionados con el despliegue de redes de comunicaciones electrónicas.
Su objetivo es sencillo, aunque su impacto puede ser complejo: que antes de abrir una zanja para desplegar una nueva red, sea posible saber qué infraestructuras ya existen y si pueden utilizarse. Vamos a profundizar un poco en cómo puede condicionar el desarrollo de las infraestructuras críticas en los próximos años.
El Black Friday 2026 volverá a poner a prueba la capacidad logística de muchas pymes españolas. El fuerte incremento de pedidos en un corto periodo de tiempo puede saturar las rutas de reparto, aumentar los costes operativos y convertir cualquier incidencia en un problema para cumplir los plazos de entrega.
Prepararse con antelación permite dimensionar mejor los recursos, anticipar posibles cuellos de botella y escalar la gestión de flotas durante el Black Friday sin aumentar innecesariamente la estructura fija de costes. La tecnología y la conectividad IoT pueden desempeñar un papel importante para ganar visibilidad y capacidad de reacción durante los momentos de mayor demanda.
En 2027, la digitalización de los negocios será un factor clave para mantener la competitividad de las pequeñas y medianas empresas. La evolución de la inteligencia artificial, la automatización y las nuevas exigencias en materia de datos están acelerando un cambio que obliga a revisar procesos, herramientas y modelos de trabajo.
Pero avanzar no consiste únicamente en incorporar nuevas tecnologías. También implica saber identificar qué soluciones responden realmente a las necesidades de cada negocio y encontrar referencias, conocimiento y acompañamiento que ayuden a convertir la innovación en mejoras concretas.
Este verano he vivido dos experiencias en Estados Unidos que me han hecho reflexionar sobre algo mucho más profundo que la tecnología. Me han hecho pensar sobre cómo las decisiones regulatorias y los modelos de inversión acaban determinando el progreso de los países.
Ambas ocurrieron en dos eventos multitudinarios: la final de la Copa del Mundo de fútbol en Nueva Jersey y un concierto de Karol G en Las Vegas.
Cualquiera que haya asistido a un gran evento en España conoce la situación. Decenas de miles de personas intentando utilizar el móvil al mismo tiempo: los mensajes tardan en salir, las aplicaciones dejan de responder. A veces incluso realizar una simple llamada de voz se convierte en una misión imposible.
Sin embargo, en Estados Unidos la experiencia fue radicalmente distinta.
Pude navegar con normalidad, realizar videollamadas con España, compartir vídeos en tiempo real y hacer streaming en directo desde mi asiento. Todo ello rodeado por decenas de miles de personas haciendo exactamente lo mismo.
La diferencia no era el terminal. Tampoco las aplicaciones. La diferencia estaba en la red.
Durante años, Europa lideró el desarrollo de las telecomunicaciones. Fuimos referencia mundial en despliegues móviles y en innovación regulatoria. En la era del 2G, el 3G e incluso gran parte del ciclo del 4G, nuestras redes eran admiradas en todo el mundo. Pero algo cambió… Mientras Estados Unidos consolidaba un modelo basado en pocos operadores con gran capacidad inversora, Europa avanzó hacia una fragmentación creciente. Más operadores, más competencia y una presión constante sobre los precios que tiene en España a su ejemplo más evidente.
El resultado es que los consumidores europeos disfrutamos de algunas de las tarifas más económicas del mundo. Pero esa ventaja tiene un coste que rara vez aparece en el debate público: menores márgenes, menor rentabilidad y, en consecuencia, menor capacidad de inversión. Y en telecomunicaciones, cuando se deja de invertir, se deja de avanzar.
La pregunta es tan sencilla cómo incómoda:
¿Estamos sacrificando el futuro por pagar unos euros menos al mes?
Porque las redes de nueva generación no son un fin en sí mismas. Son la infraestructura sobre la que se construye la siguiente ola de innovación.
Y aquí aparece mi segunda experiencia.
Durante una estancia en San Francisco utilicé varias veces los taxis autónomos de Waymo. No hablo de una demostración tecnológica ni de un piloto experimental, hablo de casi mil vehículos sin conductor circulando por la ciudad, recogiendo pasajeros y operando con absoluta naturalidad como parte del día a día de miles de personas.
Lo sorprendente no fue que funcionaran. Lo sorprendente fue darme cuenta de que el futuro ya había llegado y en mi país estábamos muy lejos de él.
Mientras en muchos lugares de Europa seguimos debatiendo cuándo será posible el coche autónomo, en algunas ciudades estadounidenses ya es una realidad cotidiana.
Por supuesto, detrás de este avance hay inteligencia artificial, capacidades de computación y enormes volúmenes de datos pero también hay algo mucho menos visible: infraestructuras digitales de primer nivel.
La movilidad autónoma, las ciudades inteligentes, la industria conectada, la telemedicina avanzada o la automatización masiva requieren de redes ultrarrápidas con baja latencia y una cobertura prácticamente perfecta.
Y eso sólo es posible en un entorno de inversión constante por parte de los operadores y esa inversión sólo puede producirse de forma sostenida cuando existen modelos económicos que la permitan.
El entorno actual convierte esas inversiones simplemente en gastos.
Europa ha optado históricamente por un enfoque regulatorio basado en el garantismo, la protección del consumidor y el fomento de la competencia. Son objetivos legítimos y han generado enormes beneficios para los ciudadanos.
Sin embargo, también debemos preguntarnos si el equilibrio actual sigue siendo el adecuado para competir en un mundo donde Estados Unidos acelera y China invierte a una velocidad difícil de igualar.
Porque el verdadero debate ya no es únicamente quién ofrece la tarifa más barata. El verdadero debate es si tenemos el entorno para facilitar la construcción de las infraestructuras que permitirán desarrollar las empresas, los empleos y los servicios de la próxima década.
Las redes de telecomunicaciones ya no son sólo una herramienta de comunicación. Son la carretera por la que circula la economía digital.
Y cuando una región deja de liderar la construcción de carreteras, tarde o temprano también deja de liderar el tráfico.
Europa fue pionera y marcó el camino pero hoy corre el riesgo de conformarse con gestionar el presente mientras otros están construyendo el futuro.
Y la pregunta que debemos hacernos es tan simple como trascendental:
¿Queremos seguir siendo consumidores de la innovación o volver a ser quienes la hacen posible?
Otro día hablaremos de China y Japón. Porque, si la comparación con Estados Unidos ya resulta incómoda, la fotografía global puede ser todavía más preocupante para la vieja Europa. Sirva de adelanto de mi opinión este artículo de mi compañero Jesús Suso cuyas palabras hago mías: