Desde hace 26 años, la lista TOP500 establece un ranking de las Supercomputadoras más rápidas del mundo. La primera versión de lo que se convirtió en la lista TOP500 de hoy comenzó como un ejercicio para una pequeña conferencia en Alemania en junio de 1993. Por curiosidad, los autores decidieron volver a visitar la lista en noviembre de 1993 para ver cómo habían cambiado las cosas. Alrededor de ese tiempo, se dieron cuenta de que podrían haber dado con algo y decidieron continuar compilando la lista, que ahora es un evento bienal, muy esperado, muy visto y muy debatido dos veces al año.
TOP500 se convierte en un club petaflop para las supercomputadoras más rápidas
La 53ª edición de Top500 marca un hito y por primera vez, los 500 sistemas ofrecen un petaflop o más en el punto de referencia High Performance Linpack (HPL), con el nivel de entrada a la lista ahora en 1.022 petaflops.
La parte superior de la lista permanece prácticamente sin cambios, con solo dos entradas nuevas en el top 10, una de las cuales era un sistema existente que se actualizó con capacidad adicional.
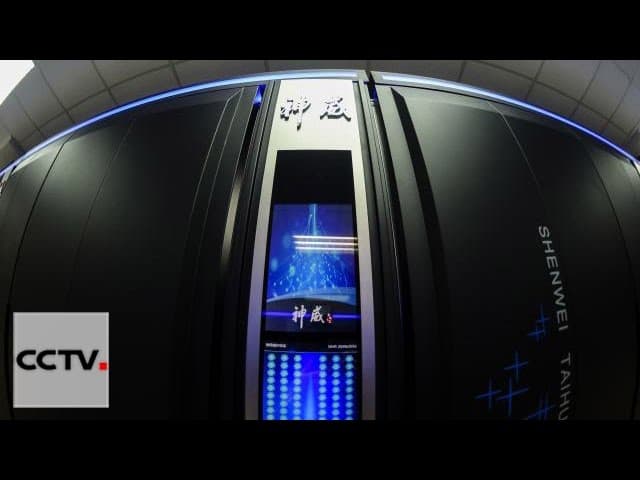
El Sunway TaihuLight, un sistema desarrollado por el Centro Nacional de Investigación de Ingeniería y Tecnología de Computadores Paralelos (NRCPC) de China e instalado en el Centro Nacional de Supercomputación en Wuxi, ocupa la posición número tres con 93.0 petaflops. Está alimentado por más de 10 millones de núcleos de procesador SW26010.
En el número cuatro está la supercomputadora Tianhe-2A (Vía Láctea-2A), desarrollada por la Universidad Nacional de Tecnología de Defensa de China (NUDT) y desplegada en el Centro Nacional de Supercomputación en Guangzhou. Utilizó una combinación de procesadores Intel Xeon y Matrix-2000 para lograr un resultado de HPL de 61.4 petaflops.
Frontera, la única supercomputadora nueva en el top 10, alcanzó su posición número cinco al entregar 23.5 petaflops en HPL. El sistema Dell C6420, impulsado por los procesadores Intel Xeon Platinum 8280, se instala en el Centro de computación avanzada de Texas de la Universidad de Texas.
En el número seis está Piz Daint, un sistema Cray XC50 instalado en el Swiss National Supercomputing Center (CSCS) en Lugano, Suiza. Está equipado con CPU Intel Xeon y GPU NVIDIA P100. Piz Daint sigue siendo el sistema más poderoso de Europa.
Trinity, un sistema Cray XC40 operado por el Laboratorio Nacional de Los Álamos y Sandia National Laboratories, mejora su rendimiento a 20.2 petaflops, lo que le otorga la posición número siete. Está alimentado por procesadores Intel Xeon y Xeon Phi.
La Infraestructura en la nube de Bridging AI (ABCI) se instala en Japón en el Instituto Nacional de Ciencia y Tecnología Industrial Avanzada (AIST) y se encuentra en el número ocho, con 19.9 petaflops. El sistema construido por Fujitsu está equipado con procesadores Intel Xeon Gold y GPU NVIDIA Tesla V100.
SuperMUC-NG está en la posición número nueve con 19.5 petaflops. Se instala en el Leibniz-Rechenzentrum (Centro de Supercomputación de Leibniz) en Garching, cerca de Munich. La máquina construida por Lenovo está equipada con procesadores Intel Platinum Xeon, así como con la interconexión Omni-Path de la compañía.
El superordenador Lassenactualizado captura el puesto número 10, con una actualización que aumentó su resultado original de 15.4 petaflops en HPL a 18.2 petaflops. Instalado en el Laboratorio Nacional Lawrence Livermore, Lassen es la contrapartida no clasificada del sistema Sierra clasificado y comparte la misma arquitectura de GPU IBM Power9 / NVIDIA V100.
China lidera por números absolutos, Estados Unidos por desempeño de supercomputadoras
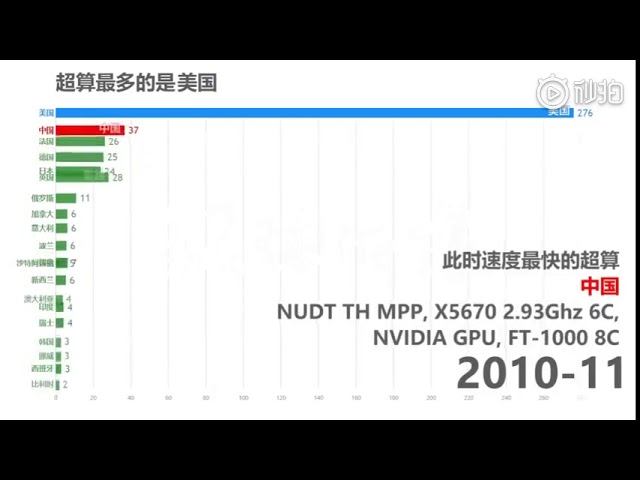
China reclama la mayoría de los sistemas TOP500, con 219, seguido por Estados Unidos, con 116. Japón ocupa el tercer lugar con 29 sistemas, seguido por Francia, con 19, el Reino Unido con 18 y Alemania con 14.
A pesar de que EE. UU. Se encuentra en un segundo lugar distante en cuanto a la cantidad total de sistemas, afirma que hay una gran cantidad de sistemas en la parte superior de la lista. Eso le permite mantener su liderazgo en la capacidad general de HPL, con el 38.4 por ciento del rendimiento de la lista agregada. (Summit y Sierra, por sí solos, representan el 15.6 por ciento de los fracasos de HPL de la lista). China, con sus sistemas comparativamente más pequeños, ocupa el segundo lugar, con un 29.9 por ciento del rendimiento total.
Las marcas chinas lideran el camino
El predominio de China en los números del sistema también se refleja en las acciones de los proveedores. Lenovo reclama el mayor número de sistemas en la lista, con 173, seguido de Inspur con 71, y Sugon, con 63. Los tres mejoraron en su parte del sistema desde hace seis meses. HPE, con 40 sistemas, y Cray, con 39 sistemas, ocupan el cuarto y quinto lugar, respectivamente.
Bull, como el único proveedor de sistemas con base en Europa en la lista, reclama 21 sistemas, seguido por Fujitsu, con 13, e IBM, con 12.
Sin embargo, dado que IBM es el proveedor de Summit, Sierra y una serie de otros sistemas grandes , el rendimiento total de TOP500 de la compañía es de 207 petaflops, un número que solo supera Lenovo, con 14 veces más sistemas.
Intel y NVIDIA marcan el ritmo en el silicio
Desde la perspectiva del procesador, Intel continúa dominando la lista TOP500, con los chips de la compañía apareciendo en el 95.6 por ciento de todos los sistemas. Las CPU de IBM Power están en siete sistemas, seguidos de los procesadores AMD, que están presentes en tres sistemas. Una sola supercomputadora en la lista, Astra, está alimentada por procesadores Arm.
Un total de 133 sistemas en la lista TOP500 emplean tecnología de acelerador o coprocesador, un poco menos que 138 hace seis meses. De estos, 125 sistemas utilizan GPU NVIDIA. Alrededor de la mitad de los (62) utilizan los últimos procesadores de generación Volta, y el resto (60) se basa en la tecnología de Pascal y Kepler.
Desde una perspectiva de interconexión, Ethernet continúa dominando la lista general, afirmando que el 54.2 por ciento de los sistemas TOP500. InfiniBand es la segunda interconexión más popular, que aparece en el 25 por ciento de los sistemas, seguida de interconexiones personalizadas y propietarias con un 10.8 por ciento, y Omni-Path con un 9.8 por ciento.
Sin embargo, al observar los 50 supercomputadores más rápidos de la lista, esos números cambian drásticamente, con interconexiones personalizadas en el 40 por ciento de los sistemas principales, seguidos de InfiniBand con el 38 por ciento, Omni-Path con el 10 por ciento y Ethernet con el 2 por ciento. (Un solo sistema).
Green500, eficiencia energética de las supercomputadoras
En cuanto a la lista Green500 relacionada, la eficiencia energética no se ha movido mucho desde la publicación de la lista anterior en noviembre de 2018. El sistema B de Shoubu mantiene su posición número uno con una eficiencia de 17,6 gigaflops / vatio. El sistema DGX SaturnV Volta de Nvidia se mantiene en el segundo lugar con 15.1 gigaflops / vatio, seguido de Summit con 14.7 gigaflops / vatio y la AI Bridging Cloud Infrastructure (ABCI) con 14.4 gigaflops / vatio. El cluster MareNostrum P9 CTE mejoró su resultado de hace seis meses para capturar la quinta posición con 14.1 gigaflops / vatio. En general, la eficiencia energética promedio de los sistemas en la lista Green500 ha mejorado de 3.0 gigaflops / vatio, hace seis meses, a 3.2 gigaflops en la actualidad.
Resultados de HPCG
Los resultados de referencia para el gradiente de conjugado de alto rendimiento (HPCG) se mantuvieron prácticamente sin cambios desde noviembre pasado, con las cinco entradas principales de Summit, Sierra, K computer, Trinity y AI Bridging Cloud Infrastructure manteniendo su clasificación anterior desde noviembre de 2018. Summit y Sierra siguen siendo los únicos dos sistemas que superan un petaflop en el punto de referencia de HPCG, entregando 2.9 petaflops y 1.8 petaflops, respectivamente. El resultado promedio de HPCG en la lista actual es de 213.3 teraflops, un aumento marginal de 211.2 hace seis meses.
Nuestro objetivo es construir una sociedad centrada en el progreso socioeconómico. Creemos que la tecnología y la conectividad pueden ayudar a mejorar la vida de millones de personas y empresas. Tenemos el compromiso de hacerlo reduciendo nuestro impacto ambiental y construyendo una sociedad digital inclusiva que respeta nuestro planeta.
El Punto de Información Único (PIU) está llamado a convertirse en una de las principales herramientas para conectar mejor las infraestructuras, acelerar los proyectos y facilitar el despliegue de redes de alta capacidad que serán clave para la economía digital de los próximos años. La iniciativa responde a un nuevo marco regulatorio europeo que busca facilitar y hacer más eficiente el despliegue de estas redes.
Nuestro país ha desplegado una de las infraestructuras de conectividad más avanzadas de Europa. La extensión de la fibra óptica y el rápido crecimiento de las redes 5G han situado a España en una posición privilegiada. Ahora, el reto de la conectividad ya no consiste únicamente en construir más redes, sino en desplegarlas de forma más rápida, eficiente y sostenible. Para lograrlo será esencial el Punto de Información Único PIU, una plataforma digital destinada a centralizar información sobre infraestructuras físicas, obras civiles, permisos y procedimientos administrativos relacionados con el despliegue de redes de comunicaciones electrónicas.
Su objetivo es sencillo, aunque su impacto puede ser complejo: que antes de abrir una zanja para desplegar una nueva red, sea posible saber qué infraestructuras ya existen y si pueden utilizarse. Vamos a profundizar un poco en cómo puede condicionar el desarrollo de las infraestructuras críticas en los próximos años.
El Black Friday 2026 volverá a poner a prueba la capacidad logística de muchas pymes españolas. El fuerte incremento de pedidos en un corto periodo de tiempo puede saturar las rutas de reparto, aumentar los costes operativos y convertir cualquier incidencia en un problema para cumplir los plazos de entrega.
Prepararse con antelación permite dimensionar mejor los recursos, anticipar posibles cuellos de botella y escalar la gestión de flotas durante el Black Friday sin aumentar innecesariamente la estructura fija de costes. La tecnología y la conectividad IoT pueden desempeñar un papel importante para ganar visibilidad y capacidad de reacción durante los momentos de mayor demanda.
En 2027, la digitalización de los negocios será un factor clave para mantener la competitividad de las pequeñas y medianas empresas. La evolución de la inteligencia artificial, la automatización y las nuevas exigencias en materia de datos están acelerando un cambio que obliga a revisar procesos, herramientas y modelos de trabajo.
Pero avanzar no consiste únicamente en incorporar nuevas tecnologías. También implica saber identificar qué soluciones responden realmente a las necesidades de cada negocio y encontrar referencias, conocimiento y acompañamiento que ayuden a convertir la innovación en mejoras concretas.
Este verano he vivido dos experiencias en Estados Unidos que me han hecho reflexionar sobre algo mucho más profundo que la tecnología. Me han hecho pensar sobre cómo las decisiones regulatorias y los modelos de inversión acaban determinando el progreso de los países.
Ambas ocurrieron en dos eventos multitudinarios: la final de la Copa del Mundo de fútbol en Nueva Jersey y un concierto de Karol G en Las Vegas.
Cualquiera que haya asistido a un gran evento en España conoce la situación. Decenas de miles de personas intentando utilizar el móvil al mismo tiempo: los mensajes tardan en salir, las aplicaciones dejan de responder. A veces incluso realizar una simple llamada de voz se convierte en una misión imposible.
Sin embargo, en Estados Unidos la experiencia fue radicalmente distinta.
Pude navegar con normalidad, realizar videollamadas con España, compartir vídeos en tiempo real y hacer streaming en directo desde mi asiento. Todo ello rodeado por decenas de miles de personas haciendo exactamente lo mismo.
La diferencia no era el terminal. Tampoco las aplicaciones. La diferencia estaba en la red.
Durante años, Europa lideró el desarrollo de las telecomunicaciones. Fuimos referencia mundial en despliegues móviles y en innovación regulatoria. En la era del 2G, el 3G e incluso gran parte del ciclo del 4G, nuestras redes eran admiradas en todo el mundo. Pero algo cambió… Mientras Estados Unidos consolidaba un modelo basado en pocos operadores con gran capacidad inversora, Europa avanzó hacia una fragmentación creciente. Más operadores, más competencia y una presión constante sobre los precios que tiene en España a su ejemplo más evidente.
El resultado es que los consumidores europeos disfrutamos de algunas de las tarifas más económicas del mundo. Pero esa ventaja tiene un coste que rara vez aparece en el debate público: menores márgenes, menor rentabilidad y, en consecuencia, menor capacidad de inversión. Y en telecomunicaciones, cuando se deja de invertir, se deja de avanzar.
La pregunta es tan sencilla cómo incómoda:
¿Estamos sacrificando el futuro por pagar unos euros menos al mes?
Porque las redes de nueva generación no son un fin en sí mismas. Son la infraestructura sobre la que se construye la siguiente ola de innovación.
Y aquí aparece mi segunda experiencia.
Durante una estancia en San Francisco utilicé varias veces los taxis autónomos de Waymo. No hablo de una demostración tecnológica ni de un piloto experimental, hablo de casi mil vehículos sin conductor circulando por la ciudad, recogiendo pasajeros y operando con absoluta naturalidad como parte del día a día de miles de personas.
Lo sorprendente no fue que funcionaran. Lo sorprendente fue darme cuenta de que el futuro ya había llegado y en mi país estábamos muy lejos de él.
Mientras en muchos lugares de Europa seguimos debatiendo cuándo será posible el coche autónomo, en algunas ciudades estadounidenses ya es una realidad cotidiana.
Por supuesto, detrás de este avance hay inteligencia artificial, capacidades de computación y enormes volúmenes de datos pero también hay algo mucho menos visible: infraestructuras digitales de primer nivel.
La movilidad autónoma, las ciudades inteligentes, la industria conectada, la telemedicina avanzada o la automatización masiva requieren de redes ultrarrápidas con baja latencia y una cobertura prácticamente perfecta.
Y eso sólo es posible en un entorno de inversión constante por parte de los operadores y esa inversión sólo puede producirse de forma sostenida cuando existen modelos económicos que la permitan.
El entorno actual convierte esas inversiones simplemente en gastos.
Europa ha optado históricamente por un enfoque regulatorio basado en el garantismo, la protección del consumidor y el fomento de la competencia. Son objetivos legítimos y han generado enormes beneficios para los ciudadanos.
Sin embargo, también debemos preguntarnos si el equilibrio actual sigue siendo el adecuado para competir en un mundo donde Estados Unidos acelera y China invierte a una velocidad difícil de igualar.
Porque el verdadero debate ya no es únicamente quién ofrece la tarifa más barata. El verdadero debate es si tenemos el entorno para facilitar la construcción de las infraestructuras que permitirán desarrollar las empresas, los empleos y los servicios de la próxima década.
Las redes de telecomunicaciones ya no son sólo una herramienta de comunicación. Son la carretera por la que circula la economía digital.
Y cuando una región deja de liderar la construcción de carreteras, tarde o temprano también deja de liderar el tráfico.
Europa fue pionera y marcó el camino pero hoy corre el riesgo de conformarse con gestionar el presente mientras otros están construyendo el futuro.
Y la pregunta que debemos hacernos es tan simple como trascendental:
¿Queremos seguir siendo consumidores de la innovación o volver a ser quienes la hacen posible?
Otro día hablaremos de China y Japón. Porque, si la comparación con Estados Unidos ya resulta incómoda, la fotografía global puede ser todavía más preocupante para la vieja Europa. Sirva de adelanto de mi opinión este artículo de mi compañero Jesús Suso cuyas palabras hago mías:
En Internet no solo interactúan personas. De hecho, gran parte del tráfico lo generan bots automatizados, cuya presencia ya supera a la de los usuarios humanos. Con la irrupción de la Inteligencia Artificial, esta tendencia se está acelerando, lo que supone también un incremento de los ataques de bots impulsados por IA.
Más de cinco años después de que la pandemia impulsara el teletrabajo, el debate sobre la vuelta a la oficina sigue abierto. Sin embargo, el trabajo híbrido ha dejado de ser una solución provisional para convertirse en un modelo estable en muchas grandes empresas españolas. Mientras algunas organizaciones aumentan la presencialidad, otras mantienen fórmulas que combinan oficina y trabajo a distancia como parte de su estrategia para atraer y retener talento.
Pero esta evolución también plantea un importante desafío tecnológico. Cuando empleados, aplicaciones y datos se distribuyen entre sedes corporativas, hogares y entornos en la nube, las redes empresariales deben ser capaces de mantener el rendimiento, la seguridad y la visibilidad, independientemente del lugar desde el que se conecte cada usuario. Preparar la infraestructura para esta nueva realidad se convierte así en una prioridad para los equipos de IT.